
Juan Sebastián Chamorro alerta a S&P sobre confiscaciones y riesgos de invertir en Nicaragua tras mejora de su calificación crediticia
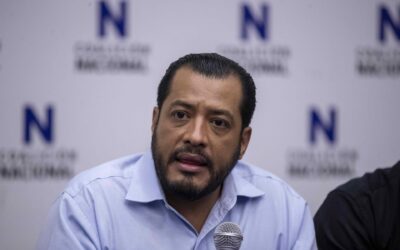
La agencia internacional S&P Global Ratings elevó recientemente la calificación crediticia de Nicaragua de B+ a BB- por la mejora de sus indicadores fiscales y la reducción de la deuda pública. La mejora, sin embargo, llega en un contexto de confiscaciones, desmantelamiento del Estado de derecho y concentración del poder político y económico por parte del régimen de Daniel Ortega y Rosario Murillo que a juicio del economista y exprisionero político Juan Sebastián Chamorro debe ser evaluado por la calificadora.
Chamorro eleva la alerta sobre el deterioro institucional, jurídico y político de Nicaragua y el riesgo crediticio del país, en una carta dirigida a los analistas de riesgo soberano de S&P, en la que cuestiona que los indicadores macroeconómicos favorables sean suficientes para medir la seguridad de las inversiones y la capacidad del país para sostener su crecimiento económico a mediano plazo.
«Los indicadores macroeconómicos por sí solos no garantizan que la propiedad privada esté protegida, que los derechos contractuales sean exigibles o que las decisiones reguladoras sean predecibles», señala el economista.
Chamorro sostiene que la evaluación del riesgo soberano debe incorporar las consecuencias de los cambios institucionales impulsados por la dictadura Ortega-Murillo, que afectan directamente la seguridad jurídica, la inversión privada y la previsibilidad de las operaciones comerciales.
El economista sustenta su advertencia en la Declaración sobre el Clima de Inversión en Nicaragua de 2026 del Departamento de Estado de Estados Unidos, publicada el pasado 6 de octubre, que recomienda a los inversionistas actuar con extrema precaución al considerar hacer negocios en el país ante la falta de garantías de un Estado de derecho y de un entorno empresarial predecible.
Cinco señales de riesgo
El economista identifica cinco áreas que considera fundamentales para que S&P revise su evaluación del país.
La primera es el deterioro de los derechos de propiedad y el aumento de las confiscaciones. Cita el informe del Departamento de Estado que documenta la transferencia de 110 propiedades confiscadas al Instituto Nicaragüense de Seguridad Social (INSS) entre 2020 y abril de 2026, además de otros traspasos de bienes a instituciones públicas.
Estas prácticas -señala- generan incertidumbre sobre la protección de los títulos de propiedad, las garantías de los inversionistas y la posibilidad de recurrir a mecanismos legales efectivos frente a decisiones estatales.
Otro punto crítico es la concentración de poder y la pérdida de independencia judicial mediante las reformas constitucionales ratificadas en enero de 2025 que impusieron la copresidencia y concentraron todavía más la autoridad en el Ejecutivo, debilitando los controles institucionales y la revisión judicial independiente.
Como tercer factor menciona el mayor control estatal sobre la inversión extranjera. En particular, cuestiona las disposiciones de la Ley de Inversión Extranjera número 1240, aprobada en febrero de 2025, que creó una Comisión Nacional de Inversión Extranjera e introdujo obligaciones de registro, presentación de planes de inversión y entrega continua de información.
El economista advierte que este modelo incrementa la incertidumbre normativa y deja las decisiones económicas expuestas a la discrecionalidad política y a las relaciones personales con funcionarios de la dictadura.
La cuarta preocupación que llama a valorar es la aplicación arbitraria de las normas fiscales y la intervención reguladora. Chamorro retoma las advertencias del Departamento de Estado sobre inspecciones fiscales, multas arbitrarias, obligaciones tributarias infladas y prácticas regulatorias opacas que, según expone, pueden elevar los costos operativos y perjudicar la competencia empresarial.
Como último punto menciona el acercamiento geopolítico de Nicaragua a Irán y la exposición a posibles sanciones. Chamorro considera que los inversionistas y las instituciones financieras deben evaluar los riesgos de cumplimiento de sanciones, las restricciones en la banca corresponsal, las limitaciones comerciales y el impacto reputacional.
El economista también llama la atención sobre el trato preferencial que, según el informe estadounidense, reciben empresas chinas en la contratación pública y en zonas económicas especiales que ofrecen exenciones fiscales no disponibles en iguales condiciones para inversionistas de otras nacionalidades.
La calificación no refleja la realidad del país
S&P Global Ratings elevó el 29 de octubre la calificación soberana de Nicaragua de B+ a BB-, con perspectiva estable. La agencia justificó la decisión por la reducción de la deuda pública, los superávits fiscales consecutivos y la acumulación de reservas internacionales y fiscales. Entre 2022 y 2025, la deuda neta del Estado pasó del 46% al 25% del producto interno bruto (PIB), según los datos destacados por la calificadora.
Sin embargo, Chamorro considera que estos resultados no deben analizarse de manera aislada de las condiciones institucionales en las que opera la economía nicaragüense.
En su carta también cita la consulta del Artículo IV del Fondo Monetario Internacional (FMI) de 2025, concluida en enero de 2026, que reconoce transferencias de propiedad privada al Estado y señala un deterioro del Estado de derecho.
El economista destaca que el informe técnico del FMI también advierte que las decisiones judiciales y administrativas que sustentan muchas de esas transferencias no se publican, y plantea la necesidad de mayor transparencia, rendición de cuentas y recursos legales efectivos.
«La cuestión central es si las actuales evaluaciones del riesgo soberano reflejan adecuadamente las implicaciones de estos cambios estructurales», plantea Chamorro.
Por ello, insta a S&P a incorporar las advertencias del Departamento de Estado y del FMI en su evaluación del entorno institucional y de los riesgos de mediano plazo de Nicaragua.
Chamorro concluye que el análisis crediticio del país no debe limitarse al desempeño macroeconómico actual, sino considerar también las condiciones necesarias para garantizar la inversión sostenible, el crecimiento económico duradero y la estabilidad financiera.